
Especial Plástico, Sociedade e Natureza 2026

Escrito por Neo Mondo | 14 de setembro de 2026
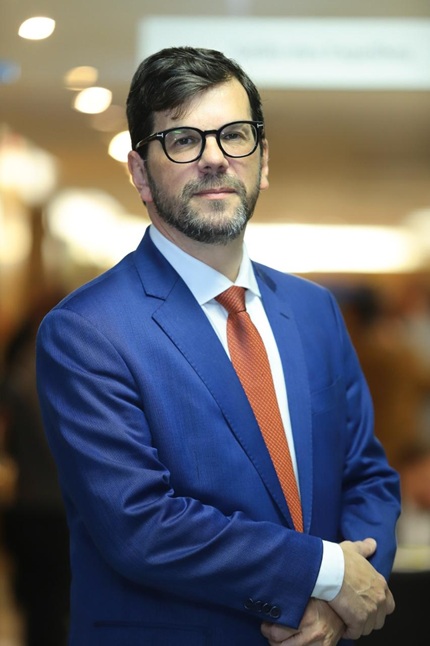
Resina em disputa com o material reciclado. André Passos Cordeiro, presidente-executivo da Abiquim, fala sobre os rumos da indústria química brasileira - Foto: Divulgação
POR - OSCAR LOPES, PUBLISHER DO NEO MONDO
O presidente-executivo da Abiquim defende que a queda na produção química não é crise, mas reação a décadas de perda de competitividade, e explica por que a entidade rejeita qualquer teto de produção no Tratado Global dos Plásticos
Em dezembro de 2025, a indústria química brasileira operava com 49% da capacidade instalada, o nível mais baixo em 34 anos. Em março de 2026, subiu para 63%. É recuperação expressiva, mas o setor evita chamar o período anterior de crise. Prefere alta pressão. O que a diferença entre os dois termos esconde é uma pergunta mais dura: 63% é o início de uma trajetória, ou um pico isolado dentro de uma curva que segue descendente havia décadas?
O histórico não anima uma resposta otimista automática. Entre 1990 e 2025, o consumo brasileiro de produtos químicos cresceu em média 2,5% ao ano, mas a produção nacional avançou apenas 0,4% ao ano no mesmo período. Enquanto isso, as importações cresceram 8,3% ao ano. Por três décadas, o aumento da demanda interna foi absorvido por fornecedores estrangeiros, não pela indústria instalada no país. O resultado apareceu na balança comercial: déficit químico de US$ 50,1 bilhões, num momento em que a capacidade petroquímica mundial cresce cerca de 20% acima da demanda, com a China respondendo por mais da metade da expansão prevista até 2030.
Essa sobrecapacidade tem consequência direta sobre o tema deste especial. Resina virgem mais barata compete com resina reciclada pelo mesmo comprador. Ao longo de 2025 e 2026, a demanda por PET reciclado no Brasil caiu 54% e os preços recuaram 41%, exatamente quando o Decreto 12.688 tornou obrigatório o uso de 22% de conteúdo reciclado nas embalagens plásticas. Recicladores atribuem o descompasso ao preço da resina virgem. A indústria química, do outro lado da mesa, prefere falar em complementaridade entre as duas cadeias, não em substituição de uma pela outra.
André Passos Cordeiro é presidente-executivo da Abiquim, entidade que representa a indústria química brasileira desde 1964. Defende que a queda na utilização de capacidade não configura crise, e sim uma reação a condições de concorrência historicamente desfavoráveis, entre elas a pressão de importações que ele descreve como predatórias. Nas respostas a seguir, examina a sobrecapacidade global, o papel do preço na travagem da economia circular do plástico, a posição brasileira na negociação do tratado global e a contrapartida que o setor oferece em troca dos regimes tributários que pleiteia junto ao governo federal.
O senhor recusa a palavra crise e usa alta pressão para descrever o que o setor viveu. A utilização de capacidade caiu a 49% em dezembro de 2025, o menor nível em 34 anos, e subiu para 63% em março de 2026. Essa recuperação é conjuntural, puxada por câmbio e defesa comercial, ou existe base estrutural para sustentá-la? O que precisaria acontecer para que 63% não fosse um pico dentro de uma curva descendente?
Os 63% de utilização de capacidade registrados em março representam uma reação importante. Demonstram que o setor tem condição de resposta rápida em um ambiente de competição justa e de negócios favorável, mas ainda não podem ser considerados uma recuperação estrutural. As medidas de defesa comercial contribuíram para melhorar as condições de concorrência e recuperar parte da participação da produção nacional no mercado doméstico, e os primeiros resultados mostram uma combinação de crescimento da produção e recuo das importações. Mas é preciso colocar esse movimento em perspectiva: estamos falando de uma recuperação sobre uma base muito baixa e ainda distante de um nível de utilização capaz de sustentar novos investimentos.
O desafio estrutural é conhecido. Enquanto o consumo brasileiro de produtos químicos cresceu, em média, 2,5% ao ano entre 1990 e 2025, a produção nacional avançou apenas 0,4% ao ano. No mesmo período, as importações cresceram 8,3% ao ano. Ou seja, durante décadas, o aumento da demanda interna foi apropriado por fornecedores estrangeiros, ocupando espaço e deslocando a produção nacional no mercado doméstico.
Para que os 63% deixem de ser um pico e se transformem em uma trajetória sustentável, precisamos atacar as causas dessa perda de competitividade. Isso passa por energia e gás natural a preços competitivos, acesso adequado a matérias-primas, continuidade e aperfeiçoamento das medidas de defesa comercial, segurança jurídica, estímulo à inovação e um ambiente que favoreça investimentos produtivos.
O Presiq, a remodelagem do REIQ e os avanços na agenda de defesa comercial são importantes justamente porque começam a enfrentar parte dessas questões. Mas não existe uma medida isolada capaz de reverter décadas de perda de competitividade. É por isso que a indústria química apresentou a Agenda Química 2027-2035, que propõe uma estratégia de longo prazo combinando competitividade, segurança econômica, sustentabilidade, inovação e coordenação institucional. A agenda estabelece, entre seus objetivos, reduzir a dependência de importações em cadeias estratégicas, elevar a utilização da capacidade instalada, fortalecer o encadeamento produtivo, ampliar as cadeias de maior valor agregado e complexidade tecnológica e integrar as rotas fósseis, renováveis e circulares. Também aponta como condições estruturantes a oferta de infraestrutura competitiva, a ampliação do crédito e dos instrumentos de financiamento para investimentos produtivos e a melhoria da eficiência energética e ambiental dos processos.
A lógica é justamente combinar a preservação da capacidade produtiva existente, no curto prazo, com a construção das condições para novos investimentos e para o adensamento da indústria no longo prazo. O Brasil reúne vantagens importantes, como disponibilidade de petróleo, gás natural e biomassa, uma matriz elétrica de baixa intensidade de carbono e um mercado consumidor relevante. O desafio é transformar essas vantagens naturais em vantagens competitivas permanentes, capazes de atrair investimentos industriais de escala global, ampliar a agregação de valor aos recursos nacionais e fortalecer a produção instalada no país.
Portanto, mais do que olhar para os 63% como um ponto de chegada, precisamos enxergá-los como um sinal de que, quando as condições de concorrência melhoram, a indústria brasileira consegue reagir. O próximo passo é transformar essa reação em uma tendência consistente de recuperação, e isso exige dar escala e continuidade a uma agenda estrutural de competitividade, capaz de sustentar investimentos, inovação e crescimento da produção nacional.
A capacidade petroquímica global cresceu cerca de 20% acima da demanda no ciclo atual, e a China concentra mais da metade da expansão prevista até 2030. O mundo construiu fábricas para um consumo que não apareceu. Nessa disputa, o Brasil é país produtor e importador ao mesmo tempo, com déficit de US$ 50,1 bilhões. O senhor acredita que essa sobrecapacidade se corrige por mercado, com fechamento de plantas, ou que ela veio para ficar como condição permanente do setor?
O fenômeno de disponibilidade global de produtos químicos em nível muito superior ao ritmo de crescimento de demanda tem que ser compreendido sob um prisma geopolítico. Em especial, essa sobrecapacidade chinesa não foi construída por acaso. Ela é resultado de um plano estruturado e de longo prazo de desenvolvimento industrial e ancorada em sólidos programas de estímulo à produção e de estímulos às exportações. E a China não está sozinha nisso: a outra metade da expansão prevista até 2030 está concentrada nos EUA, em países árabes e outros países asiáticos. A lógica do balanço oferta-demanda continua sendo indiscutivelmente um pilar existencial do mercado global, mas a dimensão geopolítica, de soberania produtiva, está redesenhando o setor químico pelo mundo.
É por isso que, no Brasil, além de conter emergencialmente o processo de aceleração de importações predatórias, que resulta desse excesso global de oferta, com medidas conjunturais específicas e indispensáveis para que as operações industriais da química brasileira continuem viáveis, precisamos de uma política industrial dedicada e direcionada aos desafios e oportunidades do setor, que permita uma retomada da utilização da capacidade instalada e a atração de novos investimentos tanto de base tradicional quanto renovável.
A resina virgem barata é consequência direta dessa sobrecapacidade. No Brasil, a demanda por PET reciclado caiu 54% e os preços, 41%, no momento exato em que o Decreto 12.688 tornou obrigatório o uso de 22% de conteúdo reciclado. Recicladores dizem que o preço do produto da petroquímica é o que impede a economia circular de fechar a conta. O senhor aceita essa leitura? E se aceita, o que a indústria química pode fazer que não seja esperar o preço do petróleo subir?
É fundamental reconhecer o papel de complementação e não de concorrência a qualquer custo entre resinas virgens e recicladas. É necessária uma abordagem pragmática na estruturação desse mercado e o Decreto 12.688 aponta para uma demanda firme, de 22% de conteúdo reciclado, representando uma grande oportunidade para toda a indústria acelerar o uso de Plástico Reciclado Pós-Consumo, investir no ecodesign para reciclabilidade e estabelecer parcerias com cooperativas de catadores e entidades gestoras.
Ao mesmo tempo, é importante olhar para a dinâmica desse mercado de forma mais ampla. A combinação equilibrada entre resina virgem e reciclada depende também do crescimento da demanda por plásticos como um todo. O desenvolvimento econômico, com elevação da renda per capita, tende naturalmente a ampliar o consumo e criar espaço para a expansão dos diferentes tipos de resina, sem que uma precise concorrer de forma predatória com a outra. Nesse sentido, o objetivo deve ser o crescimento sustentável de toda a cadeia, com aumento da demanda, maior incorporação de material reciclado e investimentos em tecnologia, eficiência e circularidade.
A indústria química pode contribuir para essa transição com inovação, desenvolvimento de materiais e tecnologias que ampliem a reciclabilidade e a incorporação de conteúdo reciclado, além de investimentos que fortaleçam a competitividade e a sustentabilidade de toda a cadeia. A economia circular não se fecha apenas pela substituição de uma resina por outra, mas pela expansão de um mercado capaz de absorver ambas de maneira complementar e economicamente sustentável.
As negociações do tratado global travaram em Genebra exatamente sobre limitar ou não a produção de plástico. O Brasil se alinhou ao grupo de países produtores de petróleo. A Abiquim participou da formação dessa posição brasileira? E qual é a posição da entidade: existe algum patamar de limitação de produção que a indústria química brasileira considere aceitável, ou a resposta é não em qualquer hipótese?
A Abiquim acompanha as negociações do Tratado Global sobre Poluição Plástica desde 2023, como organização acreditada junto ao Programa das Nações Unidas para o Meio Ambiente, participando das rodadas de negociação e dos espaços de diálogo com o Governo brasileiro, nos quais apresenta as posições e contribuições técnicas da indústria química. A definição da posição negociadora do Brasil, no entanto, é atribuição do Governo Federal.
É importante esclarecer que a posição brasileira não decorre de um alinhamento automático aos países produtores de petróleo. O Brasil tem construído uma posição própria, buscando conciliar a ambição necessária para enfrentar a poluição plástica com a preservação da capacidade produtiva, o desenvolvimento econômico e a consideração dos impactos sociais das medidas propostas. Essa capacidade de construir soluções equilibradas e inteligentes tem sido reconhecida internacionalmente como uma contribuição relevante do Brasil para as discussões sobre o futuro dos plásticos.
Em relação à produção, a Abiquim apoia a construção de um acordo global juridicamente vinculante e efetivo para combater a poluição plástica, mas entende que o estabelecimento de limites globais à produção, por si só, não é o instrumento mais adequado para alcançar esse objetivo. Uma medida dessa natureza precisa estar fundamentada em evidências científicas e considerar seus impactos ambientais, econômicos e sociais, especialmente nos países em desenvolvimento, além das diferentes realidades nacionais em termos de infraestrutura, gestão de resíduos e capacidade de reciclagem. Também é necessário considerar as diferentes aplicações dos plásticos e avaliar os impactos das alternativas ao longo de todo o seu ciclo de vida.
Por isso, a Abiquim não defende um patamar específico de limitação da produção, mas uma abordagem baseada em ciência e no ciclo de vida, utilizando ferramentas como a Avaliação de Ciclo de Vida para identificar quais medidas são mais efetivas em cada contexto. Reduzir a quantidade de plástico produzida não significa necessariamente reduzir, na mesma proporção, a poluição plástica. Para nós, o foco deve estar em evitar que esses materiais se transformem em poluição, avançando no desenho para circularidade, na gestão adequada dos resíduos, na ampliação da coleta e da reciclagem, no uso de conteúdo reciclado, na responsabilidade estendida do produtor e na criação de condições para que novas tecnologias ganhem escala. O objetivo deve ser reduzir efetivamente a perda de materiais para o meio ambiente e mantê-los em circulação pelo maior tempo possível.
À medida que o transporte eletrifica, a petroquímica se torna o principal vetor de crescimento da demanda por petróleo. Em termos práticos, o plástico é o que sobra para o barril. Isso significa que o planejamento de longo prazo do setor químico global depende de uma expansão do consumo de plástico. Se o tratado impuser teto de produção, o que acontece com esse plano? A indústria brasileira tem alternativa desenhada, ou está apostando que o teto não virá?
A transição energética está, de fato, modificando os padrões de demanda por petróleo e aumentando a relevância relativa da petroquímica, mas não consideramos correto concluir que o futuro da indústria química dependa necessariamente de uma expansão contínua do consumo de plástico ou de matérias-primas fósseis. O plástico é um produto importante da indústria petroquímica, mas não é o único. A química está presente em uma enorme variedade de produtos e soluções essenciais para a sociedade, utilizados em áreas como saúde, alimentos, saneamento, construção civil, vestuário, mobilidade, energia e agricultura, entre eles fertilizantes, produtos para tratamento de água, tintas e revestimentos, adesivos, solventes, detergentes e produtos de limpeza, medicamentos, fibras sintéticas e insumos para baterias e tecnologias de energia renovável.
Isso significa que existe uma oportunidade muito maior do que simplesmente pensar no destino do petróleo em função do consumo de plástico. À medida que a transição energética reduzir a utilização de petróleo e gás como combustíveis, abre-se a possibilidade de direcionar uma parcela maior dessas matérias-primas para a indústria química, transformando-as em produtos essenciais para atender às necessidades de um contingente cada vez maior da população mundial. O desenvolvimento econômico e a elevação da renda per capita tendem a ampliar a demanda por esses produtos e, consequentemente, por soluções químicas que contribuem para a qualidade de vida.
No Brasil, essa transformação já faz parte da agenda do setor. No âmbito da Nova Indústria Brasil, assumimos o compromisso de praticamente duplicar a participação de matérias-primas renováveis e circulares na matriz produtiva de bens químicos do país. Nos plásticos, isso significa avançar de um modelo predominantemente linear para um modelo cada vez mais circular, ampliando reciclagem, reúso, conteúdo reciclado e o desenvolvimento de novas tecnologias. O Brasil tem vantagens importantes nesse processo, pela disponibilidade de biomassa e energia renovável e pelo potencial de desenvolvimento de matérias-primas químicas de origem renovável e de recuperação de materiais.
Há também um potencial importante que ainda não estamos aproveitando. Estudo da MaxiQuim desenvolvido para a Abiquim mostra que a indústria brasileira de reciclagem mecânica de plásticos opera atualmente com cerca de 56% de sua capacidade instalada. Ou seja, já existe capacidade industrial que poderia absorver mais resíduos plásticos; precisamos avançar principalmente na coleta, triagem, logística e qualidade desses resíduos para que mais material efetivamente retorne ao ciclo produtivo.
Portanto, não se trata de apostar se um teto de produção virá ou não, mas de defender qual é a abordagem ambientalmente mais efetiva. Nossa posição é que uma limitação quantitativa global e indiscriminada não leva em conta diferenças entre matérias-primas, tecnologias, aplicações, realidades nacionais ou desempenho ambiental ao longo do ciclo de vida. Qualquer proposta para solução da poluição por plásticos precisa ter base técnico-científica e considerar também seus impactos socioeconômicos. Os efeitos da imposição de um teto de produção podem ter efeitos colaterais, sociais, econômicos e ambientais, indesejados maiores do que o resultado esperado em redução de impacto ambiental.
A alternativa é construir uma indústria química capaz de combinar diferentes matérias-primas e tecnologias, ampliar a circularidade dos materiais e, ao mesmo tempo, responder às necessidades de desenvolvimento econômico e social. Para a Abiquim, a discussão deve estar centrada nas medidas que efetivamente reduzam a poluição plástica e, ao mesmo tempo, acelerem a transição para uma economia mais circular, com maior aproveitamento dos materiais e menor dependência de recursos fósseis.
O setor pleiteia ajustes no REIQ e aguarda a regulamentação do Presiq, sancionado mas com efeitos apenas a partir de 2027, e os vetos vieram por impacto fiscal. A demanda por redução de custo de energia e matéria-prima é legítima e o senhor a repete com frequência. Do outro lado da mesa, qual é a contrapartida? Se a indústria química receber o alívio tributário que pede, o que a sociedade recebe em investimento de reciclagem, em capacidade de PCR, em matéria-prima de origem vegetal?
O Brasil possui condições únicas, combinando recursos naturais abundantes, matriz energética de baixa intensidade de carbono e mercado interno relevante. Entretanto, essa oportunidade somente será aproveitada se o Brasil voltar a oferecer condições competitivas para a implantação de projetos industriais de escala global. O setor químico tem um compromisso histórico com o Brasil e está pronto para ser um dos grandes indutores de um processo de reindustrialização. Fortalecer a indústria química significa ampliar a capacidade nacional de produção como um todo, reduzindo vulnerabilidades externas, aumentando a segurança de suprimento, adensando a cadeia produtiva e o encadeamento entre seus elos e fortalecendo a resiliência da economia brasileira diante de choques internacionais.
Os instrumentos que estão sendo construídos nessa direção têm, portanto, objetivos claros e resultados esperados. No caso do REIQ, a redução temporária de PIS/Cofins está associada à retomada da produção em plantas hoje ociosas e à exigência de manutenção de empregos. A expectativa é que a ampliação da produção gere mais renda e arrecadação, enquanto os estímulos à aquisição de matérias-primas e aos investimentos contribuam para aumentar a capacidade produtiva, a inovação e a produtividade da indústria química brasileira.
O Presiq, por sua vez, estabelece uma política de longo prazo voltada à modernização produtiva, à ampliação da capacidade instalada e à transição para uma química de menor carbono. As estimativas associadas ao programa apontam para um impacto de R$ 112 bilhões no PIB, a geração de cerca de 1,7 milhão de empregos diretos e indiretos e o aumento da arrecadação em R$ 65,5 bilhões. O programa também estimula investimentos em inovação e eficiência energética, a substituição de matérias-primas fósseis e o maior uso de biomassa e insumos recicláveis.
Portanto, o que a sociedade recebe é uma indústria mais produtiva, capaz de investir, gerar empregos, ampliar a produção nacional, reduzir vulnerabilidades externas e avançar em sustentabilidade. É importante lembrar que estamos falando de uma indústria intensiva em capital, na qual decisões de investimento têm horizonte de longo prazo. Criar condições competitivas significa justamente permitir que esses investimentos aconteçam no Brasil.
Na dimensão ambiental, a Abiquim também tem atuação concreta. A entidade participou ativamente da construção do Programa Selo Verde Brasil e, em parceria com o MDIC, assinou acordo de cooperação para mobilizar a indústria química, apoiar a implementação do programa e ampliar o nível de maturidade em sustentabilidade. A norma ABNT NBR 17283, desenvolvida para produtos químicos, estabelece critérios ambientais, sociais e de governança aplicáveis ao polietileno e ao termoplástico renovável, criando uma referência para reconhecer e valorizar atributos sustentáveis da produção química brasileira.
A Abiquim também atua na agenda de economia circular e na discussão sobre novas tecnologias de reciclagem, incluindo a reciclagem química. A entidade defende que o avanço da circularidade combine ampliação da coleta, triagem e reciclagem com inovação tecnológica, permitindo que materiais que hoje não encontram uma destinação adequada possam retornar ao processo produtivo. A reciclagem química é parte desse conjunto de soluções e pode complementar a reciclagem mecânica, contribuindo para ampliar o aproveitamento dos resíduos plásticos.
Portanto, a discussão não deve ser colocada simplesmente como um pedido de redução de impostos em troca de alguma ação ambiental. O que está em jogo é a construção de condições para que uma indústria estratégica volte a investir e crescer no Brasil, com compromissos e resultados econômicos, tecnológicos e ambientais. Quanto mais competitiva for a indústria química brasileira, maior será sua capacidade de investir em produção, empregos, inovação, circularidade e sustentabilidade.
O senhor afirma que economia circular depende de dados, inovação e inclusão dos catadores, e não de medidas genéricas. Quais medidas genéricas o senhor tem em mente? Proibição de uso único entra nessa categoria? E, do lado da inclusão, as empresas associadas à Abiquim já contratam cooperativas de catadores de forma remunerada, ou isso ainda é agenda para a Fase 2 do decreto, daqui a quatro anos?
A economia circular não pode ser apenas declaratória; ela precisa funcionar. E, para isso, as medidas precisam considerar o que acontece na prática, do ponto de vista ambiental, social e econômico. Quando falamos em medidas genéricas, estamos nos referindo principalmente a soluções aplicadas de forma indistinta a produtos e aplicações muito diferentes, sem uma avaliação adequada desses impactos. Banimentos amplos de produtos de uso único podem entrar nessa categoria. Isso não significa defender que todo produto de uso único deva permanecer no mercado, mas que é preciso avaliar cada aplicação, sua função, a existência e o desempenho das alternativas, os requisitos de segurança e a infraestrutura disponível. A substituição de um material por outro, por si só, não garante um benefício ambiental. Por isso, defendemos decisões baseadas em evidências, utilizando ferramentas como a Avaliação de Ciclo de Vida e critérios objetivos que permitam identificar onde redução, reúso, redesenho, reciclagem ou substituição produzem efetivamente o melhor resultado.
A inclusão dos catadores também é uma parte central dessa discussão e não deve ser vista como uma agenda para daqui a quatro anos. Eles têm um papel fundamental na recuperação de materiais e na cadeia da reciclagem no Brasil. Por isso, o setor defende o fortalecimento das cooperativas, a formalização, a melhoria das condições de trabalho e o reconhecimento e a remuneração adequada pelos serviços ambientais prestados. O Decreto nº 12.688/2025 representa um avanço importante ao incorporar essa lógica à logística reversa, reconhecendo que a atuação das cooperativas não deve ser remunerada apenas pelo valor do material comercializado, mas também pelos serviços prestados ao sistema. Para nós, esse é um elemento essencial da transição para uma economia circular no Brasil: construir um sistema que efetivamente recupere e mantenha os materiais em circulação e que, ao mesmo tempo, seja ambientalmente efetivo, economicamente viável e socialmente inclusivo.
O plástico é hoje o material com a pior reputação pública do país, e essa reputação recai sobre quem o produz. Olhando para trás, o que a indústria química brasileira fez de errado nessa história? Existe alguma decisão do setor, nas últimas duas décadas, que o senhor hoje reconheceria como equivocada?
Os plásticos ganharam espaço porque trouxeram desempenho, segurança e benefícios importantes para a sociedade e para inúmeras aplicações. Ao mesmo tempo, a ampliação e a universalização do seu uso fizeram a demanda crescer significativamente nas últimas décadas, enquanto a circularidade, a infraestrutura e a gestão do pós-consumo não avançaram na mesma velocidade. Olhando para trás, esse talvez seja o principal aprendizado: não basta desenvolver um material eficiente e ampliar suas aplicações sem que avancem, paralelamente, as condições para recuperar esse material depois do uso e mantê-lo em circulação.
Eu não apontaria uma decisão específica da indústria como responsável pelo problema que temos hoje, até porque estamos falando de uma questão que envolve toda a cadeia e depende também de infraestrutura, políticas públicas e do comportamento do consumidor. Mas há, sim, uma mudança importante de perspectiva. Para a indústria química, o compromisso com o material não pode terminar quando ele é colocado no mercado. É preciso olhar para todo o seu ciclo de vida e contribuir para que, após o consumo, ele seja coletado, recuperado e volte para a cadeia produtiva.
Também existe um desafio de informação. O debate sobre plásticos muitas vezes coloca no mesmo plano aplicações, impactos e realidades muito diferentes. Foi justamente para ampliar esse diálogo com a sociedade, de forma mais transparente e baseada em informação, que a Abiquim criou o portal Vamos Falar Sobre Plástico. Mas sabemos que comunicação, sozinha, não resolve o problema.
Por isso, temos defendido uma transição efetiva da lógica linear para uma economia mais circular, com ampliação da coleta e da reciclagem, maior utilização de conteúdo reciclado, fortalecimento da logística reversa e desenvolvimento de novas tecnologias. Isso exige responsabilidades compartilhadas entre indústria, poder público, consumidores, recicladores, cooperativas e os demais integrantes da cadeia. O aprendizado talvez seja justamente este: preservar os benefícios que fizeram do plástico um material tão presente na sociedade exige também assumir o desafio de mantê-lo em circulação após o uso e evitar que ele se transforme em poluição.
O primeiro relatório que vai medir o cumprimento das metas de conteúdo reciclado do Decreto 12.688 está previsto para 2027. Até lá, a exigência de 22% permanece em vigor para grandes empresas desde janeiro de 2026 e passa a valer para as demais em julho. A indústria química brasileira ocupa a sexta posição mundial em tamanho de parque produtivo. O Presiq, sancionado, produz efeitos apenas a partir de 2027, com estimativa de impacto de R$ 112 bilhões no PIB e geração de 1,7 milhão de empregos diretos e indiretos, segundo dados da própria Abiquim.
"Preservar os benefícios que fizeram do plástico um material tão presente na sociedade exige também assumir o desafio de mantê-lo em circulação após o uso e evitar que ele se transforme em poluição", diz André Passos Cordeiro.
Este conteúdo integra o especial Economia do Plástico 2026 — Plástico, sociedade e natureza: uma relação que precisa ser reinventada, produzido pelo Neo Mondo para inaugurar a Coleção Neo Mondo, série bimestral dedicada aos grandes sistemas que definem o século.
A cadeia que ninguém quis fechar
Rumo à nova economia do plástico e a um ambiente e uma sociedade saudáveis
Índice + A cadeia que moldou o mundo + Vozes deste Especial